Ook 2% OVB-tarief voor weiland, schuren en paardenbak bij woning
Gepubliceerd op: 24 september 2026
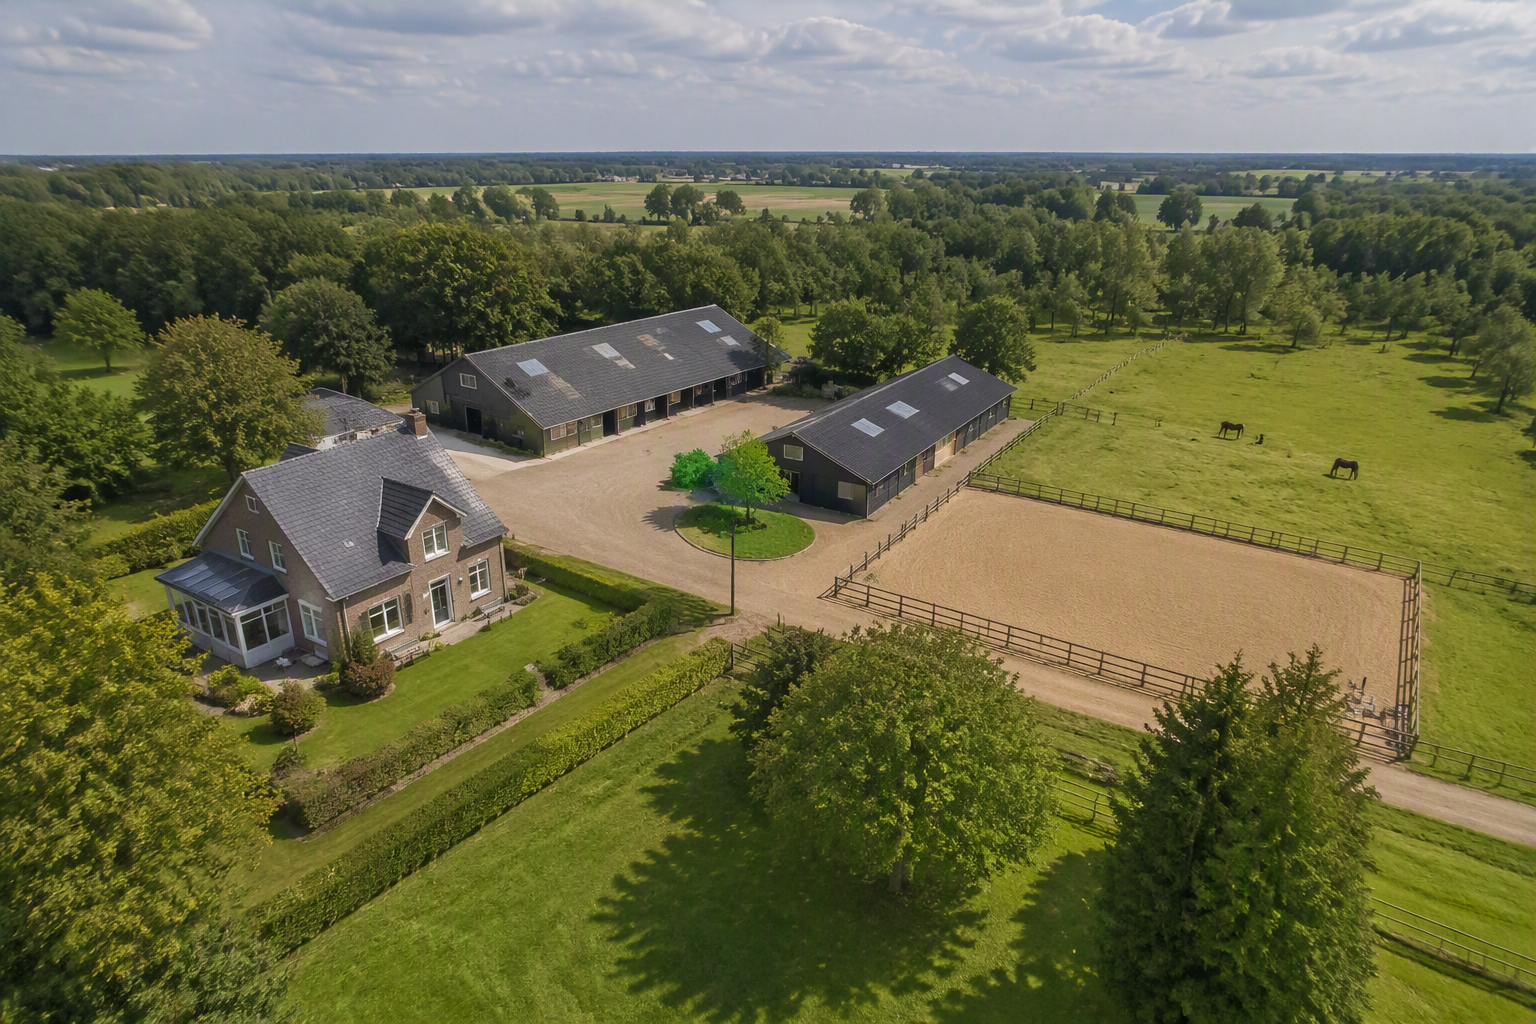
Een man koopt met zijn partner een woonboerderij met schuren, een paardenbak en een weiland. Daarbij wordt alleen op de woonboerderij het verlaagde OVB-tarief van 2% toegepast. Voor de overige onroerende zaken geldt het OVB-tarief van 10,4%. De man stelt dat ook op deze onroerende zaken het verlaagde OVB-tarief van toepassing is. Nadat de rechtbank zijn standpunt had afgewezen, oordeelt Hof Den Bosch dat het verlaagde OVB-tarief wel degelijk ook van toepassing is op de schuren, de paardenbak en het weiland. Deze onroerende zaken zijn namelijk in gebruik bij – en dienstbaar aan – de woning.
Deze onroerende zaken zijn daarmee aan te merken als aanhorigheden die tot de woning behoren. Het hof acht hiervoor de volgende aspecten van belang:
de indeling als een klassiek boerenerf met op het voorerf een siertuin en woongebouw en daar niet ver vandaan een plaats voor grote schuren of stallen met daarachter het weiland of ruimte voor dieren;
de aanwezigheid van slechts één toegang tot alle percelen;
de organisatorische en functionele verbondenheid van de onroerende zaken;
het gebruik voor uitsluitend privédoeleinden. Dat de onroerende zaken naar hun aard en inrichting bedrijfsmatig gebruikt kunnen worden, is hiervoor niet van belang.